
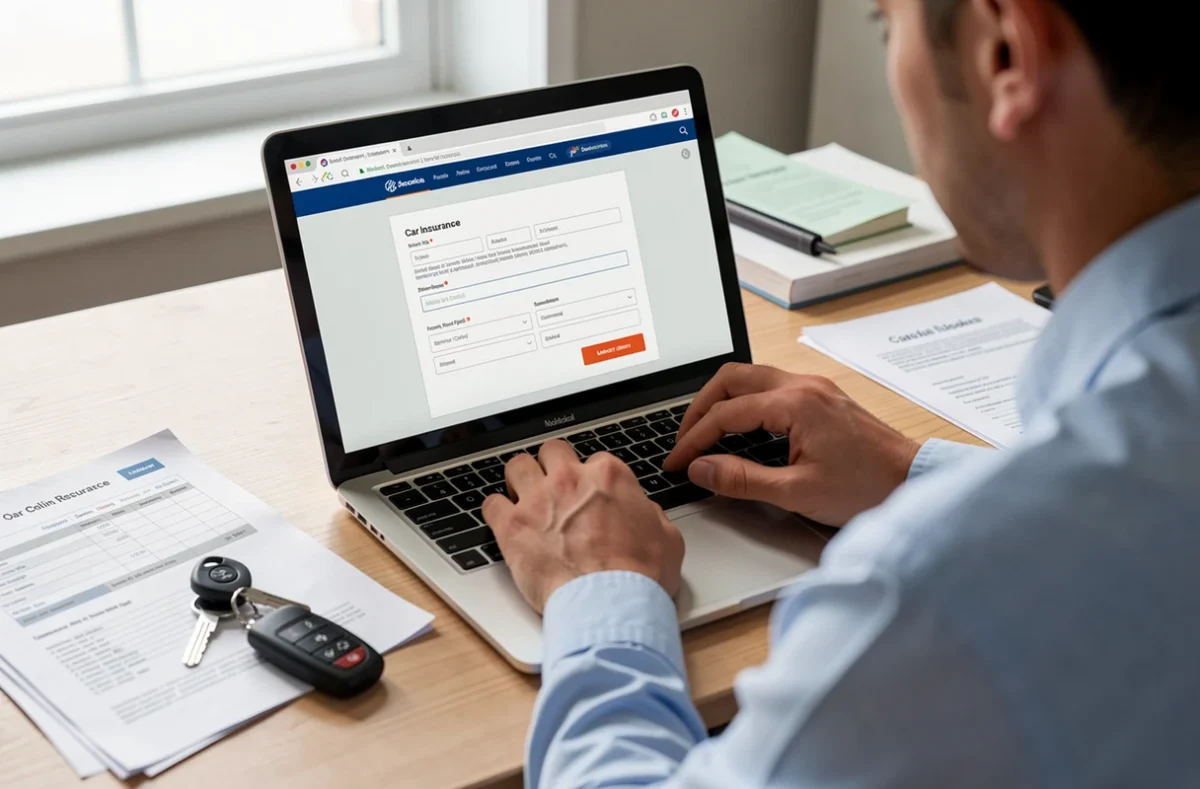
Un devis pour assurance auto est une proposition de prix calculée à partir de trois blocs d’informations : le véhicule, le ou les conducteurs, puis l’usage et l’historique d’assurance. Plus les réponses sont exactes, plus le tarif annoncé correspond à celui du contrat final. Cet article liste les données à préparer, les erreurs de déclaration qui coûtent cher et la façon de comparer plusieurs offres.
Ce que contient un devis d’assurance auto
Un devis indique la prime, annuelle ou mensuelle, la formule choisie, les garanties incluses, les franchises et les plafonds d’indemnisation. Il précise aussi sa durée de validité, qui varie d’un assureur à l’autre. Pour le demandeur, la démarche est en général gratuite et sans engagement.
Le même véhicule peut recevoir des prix très différents d’une compagnie à l’autre, parce que chacune pondère les critères à sa façon. Comparer des offres suppose donc de fournir exactement les mêmes informations partout.
Les informations sur le véhicule à fournir pour un devis
Le formulaire commence par l’identification : marque, modèle, version, date de première mise en circulation, puissance fiscale et énergie. Ces données renseignent l’assureur sur la valeur du véhicule, le coût moyen de ses réparations et sa puissance, trois éléments qui pèsent directement sur la prime.
S’ajoutent le mode d’achat (comptant, crédit ou location avec option d’achat), le code postal et le lieu de stationnement la nuit : garage fermé, parking ou voie publique. Un véhicule qui dort dans la rue s’expose davantage au vol et aux dégâts, et l’assureur le tarife en conséquence.
Pour une voiture récente ou chère, l’estimation de la valeur du véhicule aide à fixer les montants à garantir.
Conducteur, usage et bonus-malus : ce que l’assureur veut savoir
Côté conducteur, l’assureur demande l’âge, la date d’obtention du permis, l’identité du conducteur principal et celle des éventuels conducteurs secondaires. Il demande aussi les sinistres des dernières années et si un précédent assureur a résilié le contrat.
L’usage compte autant : trajets privés, déplacements domicile-travail ou usage professionnel, puis kilométrage annuel estimé. Plus un véhicule roule, plus il est exposé à l’accident.
Le coefficient bonus-malus part de 1. Chaque année sans sinistre responsable le multiplie par 0,95, un sinistre entièrement responsable par 1,25 et un sinistre partiellement responsable par 1,125. Il ne descend pas sous 0,50 et ne dépasse pas 3,5.
Pour prouver ce coefficient, l’assureur demande le relevé d’information. L’assureur actuel le délivre chaque année à l’échéance du contrat, et on peut aussi le réclamer à un autre moment. Il indique le coefficient et la liste des sinistres responsables des cinq périodes annuelles précédentes. Sans lui, changer d’assureur devient difficile.
Fausse déclaration sur un devis d’assurance auto : les conséquences
Le Code des assurances distingue deux situations. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat, c’est-à-dire que l’assureur le considère comme n’ayant jamais existé. Une erreur ou une omission non intentionnelle conduit plutôt à une hausse de la prime ou à une indemnité réduite en proportion.
Les erreurs les plus fréquentes sont faciles à éviter : déclarer comme conducteur principal une personne qui n’est que conductrice secondaire, minimiser le mode de stationnement, sous-estimer le kilométrage. Un tarif obtenu avec une réponse inexacte ne tient pas au sinistre, au moment précis où l’on a besoin du contrat.
Un devis un peu plus élevé mais exact vaut mieux qu’une économie qui expose à une réduction d’indemnité.
Demander un devis d’assurance auto en ligne, par téléphone ou en agence
Trois canaux existent. En ligne, la démarche est rapide, sans rendez-vous, et donne plusieurs offres en quelques minutes. Par téléphone ou en agence, un conseiller pose lui-même les questions et peut ajuster les garanties à la situation.
Un comparateur d’assurance auto permet de recevoir plusieurs propositions à partir d’un seul questionnaire. La démarche est la même pour un deux-roues, avec un devis pour une moto et ses propres critères.
Quel que soit le canal, il faut demander tous les devis avec la même formule et les mêmes franchises. Sans cela, l’écart de prix reflète des garanties différentes, pas une meilleure offre.
Comparer les devis d’assurance auto à garanties égales
Le prix le plus bas n’a de sens que si les garanties sont comparables. Voici les points à aligner d’un devis à l’autre :
- La formule : tiers, intermédiaire ou tous risques déterminent les dommages couverts, y compris ceux subis par votre propre véhicule.
- Les franchises, c’est-à-dire la somme laissée à votre charge à chaque sinistre. Une prime basse s’accompagne souvent d’une franchise élevée.
- L’assistance : dépannage dès le domicile ou seulement au-delà d’une certaine distance, et prêt d’un véhicule de remplacement.
- La protection du conducteur, qui indemnise le conducteur blessé, y compris quand il est responsable de l’accident.
Toutes les formules incluent la garantie responsabilité civile, qui couvre les dommages causés aux autres. Les écarts se jouent donc sur ce qui protège votre véhicule et vous-même.
Noter pour chaque offre la prime, la formule et les franchises dans un même tableau évite de comparer au jugé.
Du devis au contrat d’assurance auto
À la souscription, l’assureur réclame généralement le relevé d’information, le permis de conduire et le certificat d’immatriculation. Une fois le contrat signé, il remet une attestation d’assurance à présenter en cas de contrôle ou de sinistre.
Un contrat souscrit à distance ouvre en principe un délai de rétractation, dont la durée figure dans les conditions de l’assureur. La loi permet aussi de changer d’assureur en cours de contrat, une fois la période d’engagement initiale passée.
Le nouveau contrat doit être actif avant le premier trajet, car l’obligation d’assurance s’applique à tout véhicule en circulation. Garder une copie des réponses données pour chaque devis permet de vérifier, au moment de signer, que le contrat reprend bien les mêmes informations.